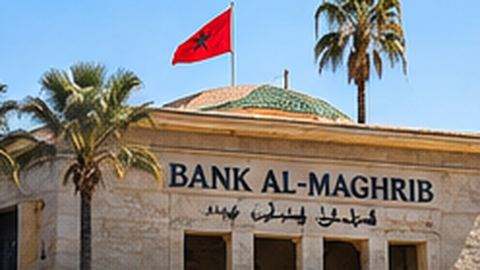
في المغرب، البنك المركزي هو بنك المغرب (Bank Al-Maghrib) بالرباط، المؤسسة العمومية التي تتولى السياسة النقدية وتشرف على القطاع البنكي دون أن تمنح قروضا للأفراد. يعتمد البنوك وشركات التمويل، ويحدد السقف الأقصى للفائدة الاتفاقية، وينشر أسعار الفائدة المدينة حسب أصناف القروض، ويجمع بيانات المخاطر عبر المصلحة المركزية للمخاطر، ويستقبل شكايات الزبناء ضد المؤسسات المقرضة في جميع جهات المملكة. وهو بذلك يضع الإطار الذي يحمي المقترض من التجاوزات، لكنه لا يفرض على أي مؤسسة منح قرض رُفض، ولا يحدد سعر قرضك العقاري أو الاستهلاكي.
مؤسسة لا تموّل الأسر: حدود دور بنك المغرب
يوجد مقر بنك المغرب بالرباط، وهو يعيد تمويل البنوك ويدير السياسة النقدية، لكنه لا يمنح أي قرض للأفراد. وكل شخص يقدم نفسه على أنه «وكيل لبنك المغرب» ليعرض عليك قرضا يسعى إلى النصب عليك. فالمواطن الذي يحتاج إلى تمويل يتوجه دائما إلى بنك أو شركة تمويل معتمدة، لا إلى البنك المركزي، ويبقى دور هذا الأخير مقتصرا على وضع القواعد ومراقبة تطبيقها.
منح الاعتمادات وسحبها
يسند القانون 103-12 المتعلق بمؤسسات الائتمان إلى البنك المركزي مهمة اعتماد البنوك والبنوك التشاركية وشركات التمويل والوسطاء. وقبل أن تعهد بملفك إلى وسيط القروض، تأكد من ورود اسمه فعلا في اللوائح الرسمية المنشورة. ويملك البنك المركزي أيضا صلاحية سحب الاعتماد من المؤسسة التي تخل بالتزاماتها القانونية، وهو ما يمنح الزبناء ضمانة إضافية.
السعر الأقصى للفائدة الاتفاقية: سقف محدد بقرار
يستند السعر الأقصى للفوائد الاتفاقية إلى قرار لوزير المالية والخوصصة مؤرخ في 29 شتنبر 2006، تكمّله دورية بنك المغرب رقم 19/G/06. وكل سعر تعاقدي يتجاوز هذا السقف يُعد ربا فاحشا في نظر القانون، أي فائدة مفرطة يمكن الطعن فيها أمام القضاء.
مرجع تاريخي من سنة 2013
في مارس 2013، نقل موقع «ميديا 24» أن السعر الأقصى الاتفاقي حُدد في 14,30 في المائة بالنسبة لمؤسسات الائتمان. هذا الرقم قديم، فالمستوى المطبق حاليا يُراجع بشكل دوري، ويجب الاطلاع عليه في النصوص المنشورة على موقع البنك المركزي قبل الاعتماد على أي رقم متداول.
سقف لكل صنف من القروض: ما ينتظر من البنك المركزي
أعلن موقع «لو 360» عن إصلاح يرمي إلى اعتماد سعر ربوي مستقل لكل صنف من القروض بدل سقف موحد. ولا يمكن هنا تأكيد دخول هذا الإصلاح حيز التنفيذ، لذلك ينبغي التحقق من النص الساري وقت توقيع عرض القرض. والغاية من هذا التوجه أن يعكس السقف طبيعة كل قرض، فالقرض العقاري الطويل لا تشبه كلفته قرضا استهلاكيا قصير الأجل.
إحصائيات أسعار الفائدة المدينة
تنشر صفحة «أسعار الفائدة المدينة» لدى بنك المغرب المتوسطات المطبقة حسب صنف القرض، سواء تعلق الأمر بالسكن أو الاستهلاك أو التجهيز. وتتيح هذه الأرقام مقارنة عرض تلقيته في وكالة بالدار البيضاء أو وجدة بمتوسط السوق الوطني. ومقارنة السعر الذي يعرضه المستشار البنكي بالمتوسط المنشور للصنف المعني تمنح مرجعا أوليا قبل التفاوض، دون أن تضمن الحصول على سعر بعينه، لأن البنك يحدد سعره حسب ملف كل زبون.
العلاقة بين البنوك والزبناء
تؤطر مقتضيات خاصة العلاقة بين مؤسسات الائتمان وزبنائها، وتشمل الإخبار المسبق وإشهار التعريفات ومعالجة الشكايات. ويتعين على البنوك المغربية وعروضها احترام هذه القواعد، وكذلك شركات القرض الاستهلاكي. ويعني ذلك عمليا أن من حق الزبون الحصول على عرض مكتوب يبين الكلفة الإجمالية للقرض قبل أي التزام.
أين تُقدَّم شكاية ضد بنك؟
تذكّر ورقة «معالجة الشكايات» الصادرة عن البنك المركزي بأن على الزبون أن يراسل بنكه أولا. وإذا لم يتلق جوابا مرضيا، فإن مصلحة حماية زبناء بنك المغرب والوسيط البنكي يتوليان الأمر، كما يشرح الملف المخصص لـالنزاع مع البنك. ومن المفيد الاحتفاظ بنسخة من كل مراسلة ومن الرد عليها، لأنها تشكل الدليل الأساسي عند تصعيد الشكاية.
البنك المركزي المغربي ومركزة المخاطر
تجمع المصلحة المركزية للمخاطر القروض القائمة والحوادث التي تصرح بها المؤسسات المقرضة. وقد فوّض البنك المركزي تدبير مكتب المعلومات الائتمانية إلى متعاملين خواص معتمدين، من بينهم «كوانتيك المغرب» (Quantik Maroc)، وهم الذين يعدون تقارير الملاءة التي يُطلع عليها عند تقديم أي طلب تمويل.
الشيكات بدون رصيد وحوادث الأداء
يتتبع البنك المركزي حوادث الشيكات، وهو موضوع يسعى إلى «إعادة الاعتبار» إليه حسب موقع «إف إن إتش». وفي نهاية سنة 2017 أحصى موقع «ميديا 24» 642 ألف شخص ممنوع من حيازة دفتر الشيكات. والمنع غير المسوّى يؤثر بقوة في دراسة أي طلب تمويل جديد، إذ ينظر البنك إلى صاحبه باعتباره زبونا عالي المخاطر.
إشعارات مزيفة باسم بنك المغرب
حذرت المؤسسة من تزايد عمليات النصب الهاتفي، كما نشر محتالون إشعارا مزورا يحمل شعارها. فهي لا تتصل أبدا بالأفراد لتحرير قرض أو للمطالبة برسوم. وكل رسالة تشترط دفعا مسبقا أو رمزا يصل عبر رسالة نصية أو نقرة على رابط لا تصدر عن البنك المركزي، مهما كان الشعار المعروض. والإجراء الوحيد المفيد أمام هذا النوع من الطلبات هو التحقق لدى وكالتك البنكية، وعدم الرد على المتصل مهما كانت لهجته مقنعة.
الهيئة المغربية لسوق الرساميل وبنك المغرب: من يختص بماذا؟
تراقب الهيئة المغربية لسوق الرساميل البورصة والمصدرين، كما في الوثيقة المالية لـ«كريدي دو ماروك» (Crédit du Maroc). أما القرض الموجه للأفراد فيندرج ضمن اختصاص البنك المركزي، الذي ينشر سنويا حصيلة القطاع البنكي ويقدم تقريره عن وضعه. وهذا التقسيم يساعد المتضرر على معرفة الجهة التي يتوجه إليها بحسب طبيعة المشكل.
كيف تستفيد من موارد البنك المركزي
- الاطلاع على صفحة «أسعار الفائدة المدينة» لمعرفة المتوسطات المطبقة على نوع القرض الذي تفكر فيه.
- التحقق في نصوص «أسعار الفائدة» من السقف الأقصى المعمول به وتاريخ سريانه.
- مراقبة اعتماد المقرض أو الوسيط في اللوائح التي ينشرها البنك المركزي.
- طلب تقرير الملاءة الخاص بك بواسطة الاستمارة الرسمية الموجهة للأشخاص الذاتيين.
- عند النزاع، توجيه شكاية مكتوبة إلى البنك أولا، ثم اللجوء إلى حماية الزبناء أو الوسيط البنكي.
مؤشرات رسمية لتقدير ثمن القرض
| المؤشر | المصدر | القيمة الواجب اعتمادها |
|---|---|---|
| السعر الأقصى للفوائد الاتفاقية | قرار 29/09/2006 ودورية 19/G/06 | حسب الجدول الرسمي الساري |
| السقف المرجعي القديم | ميديا 24، مارس 2013 | 14,30 في المائة (للاستئناس، 2013) |
| المتوسطات حسب نوع القرض | صفحة أسعار الفائدة المدينة لدى بنك المغرب | متغيرة، تنشر بشكل دوري |
| التكلفة الإجمالية الفعلية للعرض المتوصل به | العرض المسبق للمقرض | متغيرة حسب الملف |
| تعريفات الخدمات البنكية | اللوحة المعلقة بالوكالة والدليل التعريفي | حسب جدول كل بنك |
وثائق البنك المركزي التي ينبغي معرفتها
- قرار 29 شتنبر 2006 بشأن السعر الأقصى
- دورية بنك المغرب رقم 19/G/06
- ورقة «تقرير الملاءة – معلومات مفيدة» الصادرة في فبراير 2021
- استمارة طلب تقرير الملاءة بالنسبة للشخص الذاتي
- ورقة «معالجة الشكايات – معلومات مفيدة»
- التقرير السنوي «الانتشار البنكي»
مغالطات شائعة حول دور البنك المركزي
- الاعتقاد بأن رسالة نصية أو مكالمة «من البنك المركزي» قد تعلن عن منح قرض، بينما يتعلق الأمر دائما بمحاولة نصب.
- الاستشهاد بسقف 14,30 في المائة على أنه السعر الأقصى الحالي، مع أنه يعود إلى سنة 2013 ولا يعكس بالضرورة السقف المعمول به.
- مراسلة البنك المركزي مباشرة دون توجيه شكاية مكتوبة أولا إلى بنكك.
- الظن بأن البنك المركزي يستطيع إجبار مؤسسة على منح قرض رُفض، والحال أنه يراقب الممارسات ولا يتدخل في القرارات الفردية.
- تسليم الملف إلى وسيط غير وارد في لوائح الاعتماد، وبالتالي يفلت من كل مراقبة.
البنك المركزي والمقترضون: أسئلة عملية
هل يحدد بنك المغرب سعر قرضي العقاري؟
لا. يحدد كل بنك سعره حسب ملفك وتكاليفه. ويتدخل البنك المركزي بشكل غير مباشر عبر سعر الفائدة الرئيسي، ويضع سقفا هو السعر الأقصى للفوائد الاتفاقية الذي يصبح السعر بعده ربويا. كما ينشر المتوسطات الملاحظة لمساعدتك على المقارنة بين العروض.
كيف أعرف أن المقرض مرخص له؟
يمنح بنك المغرب الاعتمادات بموجب القانون 103-12 وينشر لوائح المؤسسات. وأي شركة غير واردة في هذه اللوائح وتشتغل فقط عبر مواقع التواصل أو تطبيقات المراسلة لا يمكنها قانونا منح قروض بصفة اعتيادية في المغرب.
هل يمكنني الاطلاع مجانا على بياناتي الائتمانية؟
يضع بنك المغرب رهن الإشارة استمارة رسمية لطلب المعلومات المتعلقة بتقرير الملاءة بالنسبة للأشخاص الذاتيين، مرفقة بورقة توضيحية نُشرت في فبراير 2021. وهي تتيح الاطلاع على القروض والحوادث المسجلة باسمك.
ماذا أفعل إذا توصلت برسالة احتيالية باسم البنك المركزي؟
لا تنقر على أي رابط، ولا تدفع أي مبلغ، ولا تبلغ أي رمز. فقد حذر بنك المغرب علنا من هذه الحيل. أخبر بنكك بالرسالة واحتفظ بلقطة شاشة منها كدليل.